
Thanh toán số ngày càng nhanh chóng, nhưng việc xác minh thông tin người nhận vẫn gặp nhiều khó khăn do sự khác biệt giữa hệ thống ngân hàng và tiêu chuẩn dữ liệu tại từng quốc gia. Trong khi các giải pháp bảo mật chủ yếu tập trung vào người gửi, IPID phát triển hạ tầng xác minh người nhận nhằm giảm sai sót và rủi ro trước khi chuyển tiền. Vậy điểm đặc biệt của IPID là gì? Hãy cùng Coin68 tìm hiểu về nền tảng xác minh người nhận cho thanh toán toàn cầu qua bài viết dưới đây nhé!
IPID là gì? Nền tảng xác minh người nhận cho thanh toán toàn cầu
IPID là gì?
IPID (International Payments Identity) là nền tảng cung cấp hạ tầng xác minh người nhận thanh toán, cho phép ngân hàng, tổ chức cung cấp dịch vụ thanh toán (PSP), công ty fintech và doanh nghiệp kiểm tra thông tin tài khoản thông qua một giao diện lập trình ứng dụng (API) duy nhất.
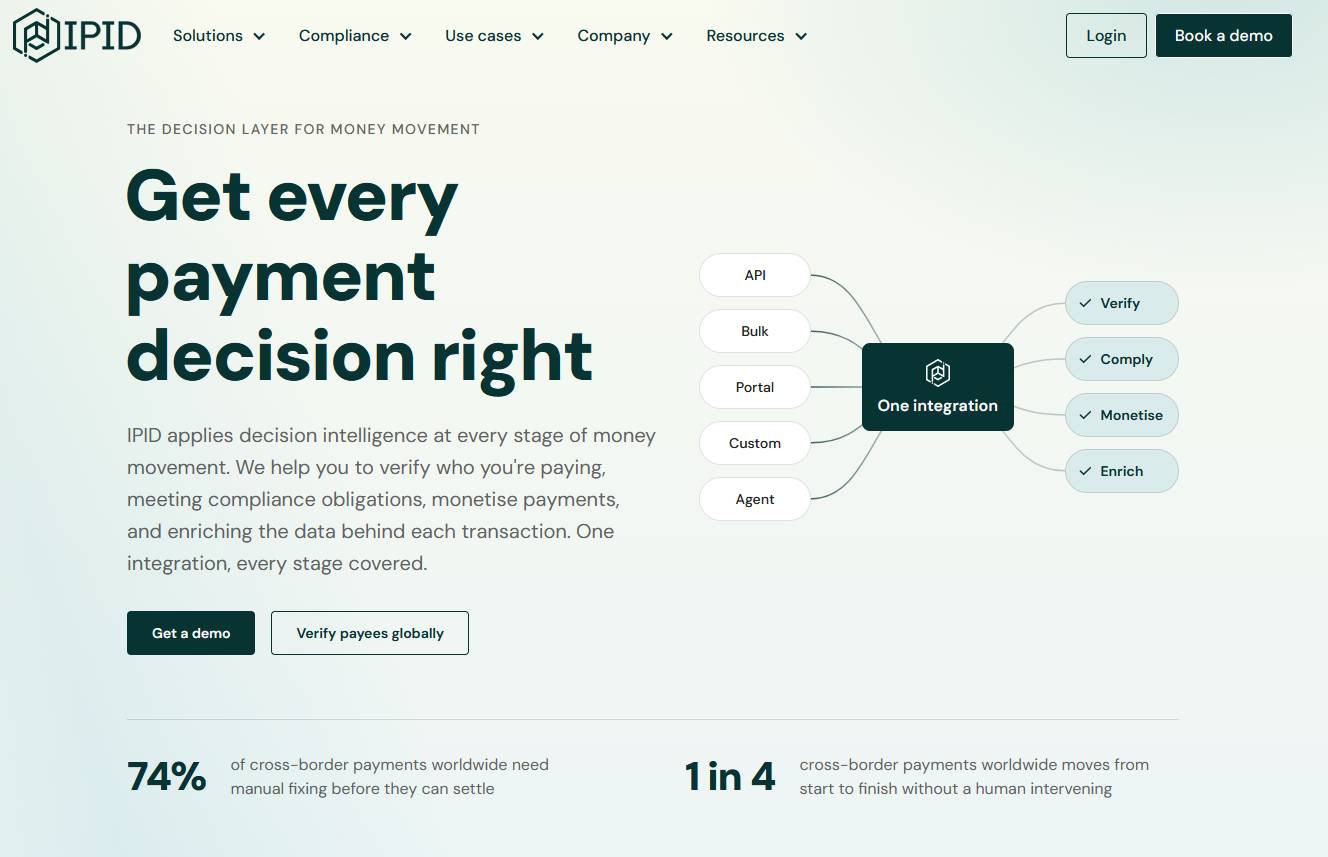
Trang chủ của IPID
Nền tảng tập trung phát triển giải pháp Know Your Payee (KYP), giúp xác định tài khoản người nhận có tồn tại, thông tin tên và tài khoản có khớp nhau hay không, đồng thời cung cấp thêm dữ liệu đánh giá rủi ro trước khi chuyển tiền.
Điểm đặc biệt của IPID
Điểm khác biệt của IPID nằm ở việc xây dựng một lớp xác minh người nhận dùng chung cho nhiều hệ thống thanh toán, thay vì yêu cầu ngân hàng và doanh nghiệp tích hợp riêng với từng quốc gia hoặc tổ chức tài chính.
Thông qua Payee Verification, IPID cho phép kiểm tra mức độ khớp giữa tên người nhận và thông tin tài khoản trước khi giao dịch được thực hiện. Điều này giúp các tổ chức thanh toán phát hiện sai sót trong thông tin chuyển tiền và giảm nguy cơ gửi tiền đến nhầm tài khoản.
Tuy nhiên, một tài khoản hợp lệ không đồng nghĩa với việc giao dịch hoàn toàn an toàn. Tài khoản có thể tồn tại và đứng tên đúng người nhận nhưng vẫn liên quan đến hoạt động gian lận.
Để bổ sung khả năng đánh giá này, IPID phát triển Trust Score, hệ thống tổng hợp các tín hiệu rủi ro liên quan đến tài khoản, tổ chức tài chính và quốc gia. Kết quả được phân loại thành ba mức độ, từ rủi ro đáng kể đến chưa phát hiện rủi ro lớn.
Trust Score không trực tiếp quyết định việc chấp thuận hay từ chối thanh toán. Thay vào đó, ngân hàng và tổ chức tích hợp sử dụng kết quả để xây dựng quy trình kiểm soát rủi ro phù hợp.
Ngoài ra, IPID hỗ trợ kết nối với các cơ chế xác minh người nhận như Confirmation of Payee (CoP) tại Anh và Verification of Payee (VoP) tại Liên minh châu Âu, hướng đến việc thống nhất quy trình xác minh trên nhiều thị trường.
Kiến trúc và cách hoạt động của IPID
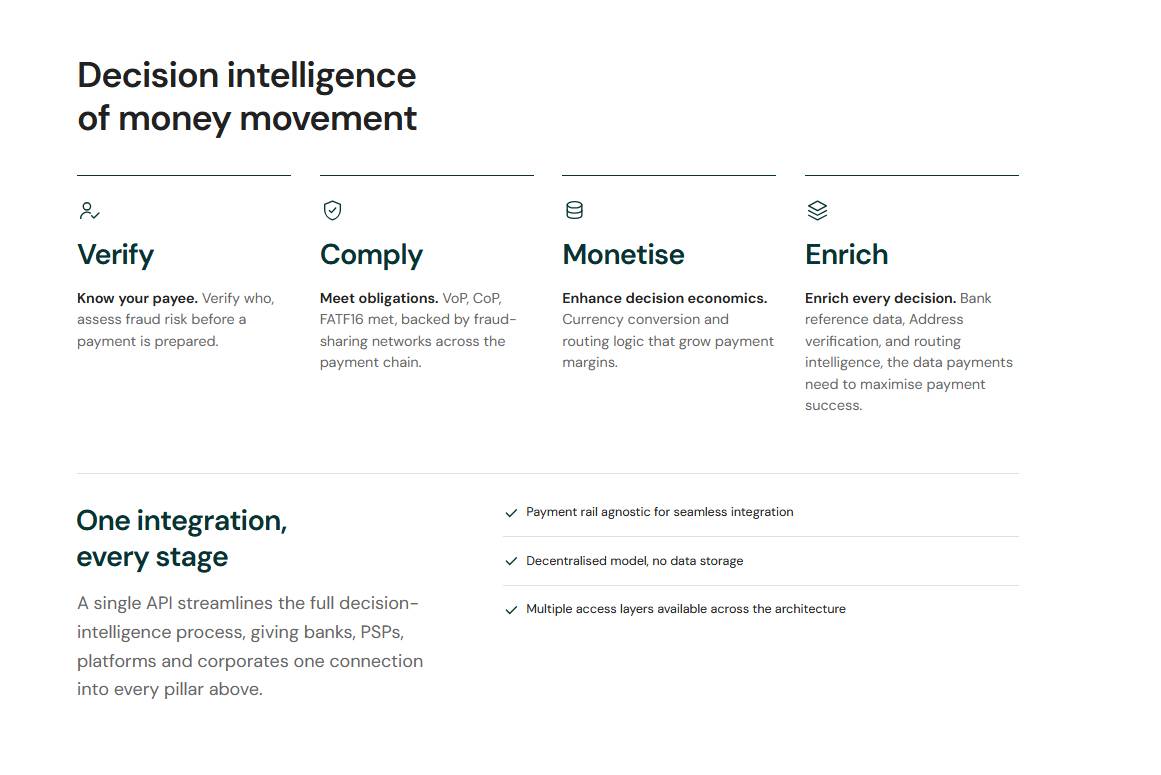 Cách hoạt động
IPID hoạt động như một lớp hạ tầng trung gian giữa tổ chức thanh toán và các nguồn dữ liệu xác minh người nhận. Nền tảng không trực tiếp xử lý chuyển tiền mà cung cấp thông tin để tổ chức tài chính đánh giá giao dịch trước khi thực hiện.
Quy trình hoạt động của IPID gồm các bước chính:
- Gửi yêu cầu: Ngân hàng, PSP hoặc doanh nghiệp gửi thông tin người nhận đến IPID thông qua API.
- Xác minh tài khoản: IPID kết nối với nguồn dữ liệu phù hợp để kiểm tra trạng thái tài khoản và mức độ khớp giữa tên với thông tin người nhận.
- Đánh giá rủi ro: Trust Score tổng hợp các tín hiệu liên quan đến tài khoản, tổ chức tài chính và khu vực để xác định mức độ rủi ro.
- Trả kết quả: IPID gửi thông tin xác minh và cảnh báo về hệ thống của tổ chức yêu cầu.
- Xử lý giao dịch: Tổ chức thanh toán sử dụng kết quả để tiếp tục giao dịch, yêu cầu xác minh bổ sung hoặc áp dụng biện pháp kiểm soát nội bộ.
IPID giới thiệu mô hình kết nối dữ liệu phân tán, trong đó thông tin được xác minh thông qua các nguồn dữ liệu liên quan thay vì tập trung toàn bộ tại một hệ thống. Tuy nhiên, kiến trúc kỹ thuật chi tiết và cơ chế xử lý dữ liệu chưa được công bố đầy đủ.
Các tính năng của IPID
- Xác minh người nhận (Payee Verification): Kiểm tra thông tin người nhận và mức độ khớp giữa tên với tài khoản trước khi thực hiện thanh toán trong nước hoặc quốc tế.
- Xác thực tài khoản toàn cầu (Global Validation): Kiểm tra thông tin tài khoản theo thời gian thực tại nhiều thị trường thông qua mạng lưới kết nối của IPID.
- Điểm đánh giá rủi ro (Trust Score): Cung cấp các chỉ báo rủi ro liên quan đến người nhận, hỗ trợ tổ chức thanh toán phát hiện và phòng chống gian lận.
- Xác nhận người nhận tại Anh (Confirmation of Payee – CoP): Hỗ trợ ngân hàng và tổ chức thanh toán tại Anh xác minh thông tin người nhận. IPID được Pay.UK công nhận là đơn vị tổng hợp dịch vụ CoP.
- Xác minh người nhận tại châu Âu (Verification of Payee – VoP): Hỗ trợ các tổ chức thanh toán tại Liên minh châu Âu xác minh người nhận trong hệ thống thanh toán SEPA.
- Dữ liệu tham chiếu ngân hàng (Bank Reference Data): Cung cấp thông tin ngân hàng phục vụ kiểm tra tài khoản và định tuyến yêu cầu xác minh.
- Xác minh địa chỉ (Address Verification): Kiểm tra thông tin địa chỉ theo tiêu chuẩn dữ liệu tài chính ISO 20022.
- Mạng lưới phòng chống gian lận và FATF-16 (Fraud Networks và FATF-16): Hỗ trợ chia sẻ thông tin về dấu hiệu gian lận và người nhận, phục vụ công tác phòng chống tội phạm tài chính.
Token của IPID
IPID hiện chưa công bố kế hoạch phát hành token hoặc triển khai cơ chế kinh tế token. Nền tảng hoạt động theo mô hình doanh nghiệp cung cấp hạ tầng và dịch vụ xác minh thanh toán, không phải giao thức blockchain phát hành tài sản số. Coin68 sẽ cập nhật ngay nếu có thông tin.
Lộ trình phát triển
IPID hiện chưa công bố lộ trình phát triển chi tiết theo từng giai đoạn. Coin68 sẽ cập hnaatj ngay nếu có thông tin.
Đội ngũ phát triển của IPID
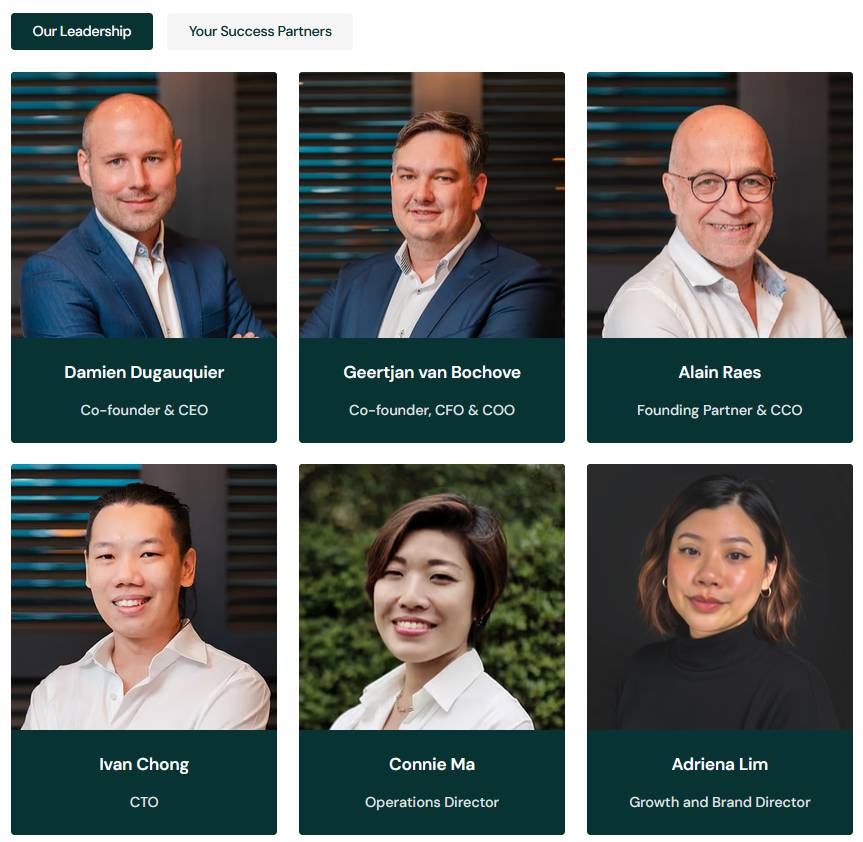
Đội ngũ phát triển của IPID
- Damien Dugauquier (Đồng sáng lập và CEO): Từng đảm nhiệm các vị trí lãnh đạo tại SWIFT ở châu Á và châu Âu, có kinh nghiệm trong thanh toán xuyên biên giới, dữ liệu và tuân thủ.
- Geertjan van Bochove (Đồng sáng lập, CFO và COO): Có kinh nghiệm phát triển doanh nghiệp thanh toán và làm việc với các tổ chức tài chính tại châu Âu.
- Alain Raes (Thành viên sáng lập và CCO): Có 15 năm tham gia ban điều hành SWIFT, tập trung vào chiến lược phát triển và các sáng kiến thanh toán tức thời.
- Ivan Chong (CTO): Từng giữ vị trí lãnh đạo kỹ thuật tại Boost Digital Wallet.
Nhà đầu tư và gọi vốn
Ngày 24/09/2026, IPID công bố huy động thành công 16 triệu USD trong vòng Series A do Foundation Capital dẫn đầu, với sự tham gia của Citi, HSBC, QED Investors, Monk's Hill Ventures và Quona Capital.
Trước đó, công ty đã huy động tổng cộng 8,6 triệu USD thông qua các vòng Seed và Pre-Series A, với sự tham gia của Monk's Hill Ventures, QED Investors, Quona Capital, Jungle Ventures, 1982 Ventures, Saison Capital và Resolution Ventures. Tổng giá trị các khoản vốn được nêu trong những vòng gọi vốn trên đạt 24,6 triệu USD.
Tổng kết
Qua bài viết trên của Coin68, có thể thấy IPID là nền tảng hạ tầng thanh toán tập trung vào xác minh thông tin người nhận trước khi chuyển tiền. Thông qua Payee Verification và Trust Score, công ty hướng đến việc giúp ngân hàng, fintech và doanh nghiệp giảm sai sót trong thanh toán, đồng thời bổ sung dữ liệu phục vụ kiểm soát rủi ro.
Lưu ý: Nội dung trên chỉ nhằm mục đích cung cấp thông tin và không phải lời khuyên đầu tư. Người đọc cần tự nghiên cứu và đánh giá rủi ro trước khi đưa ra quyết định liên quan đến tài sản số.
